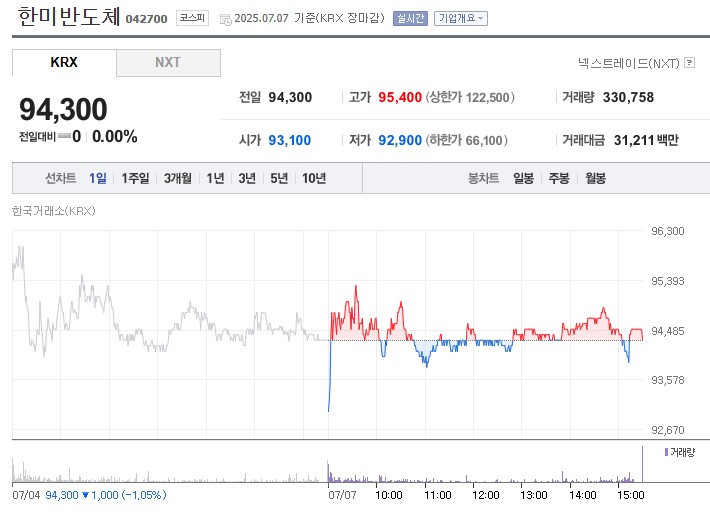
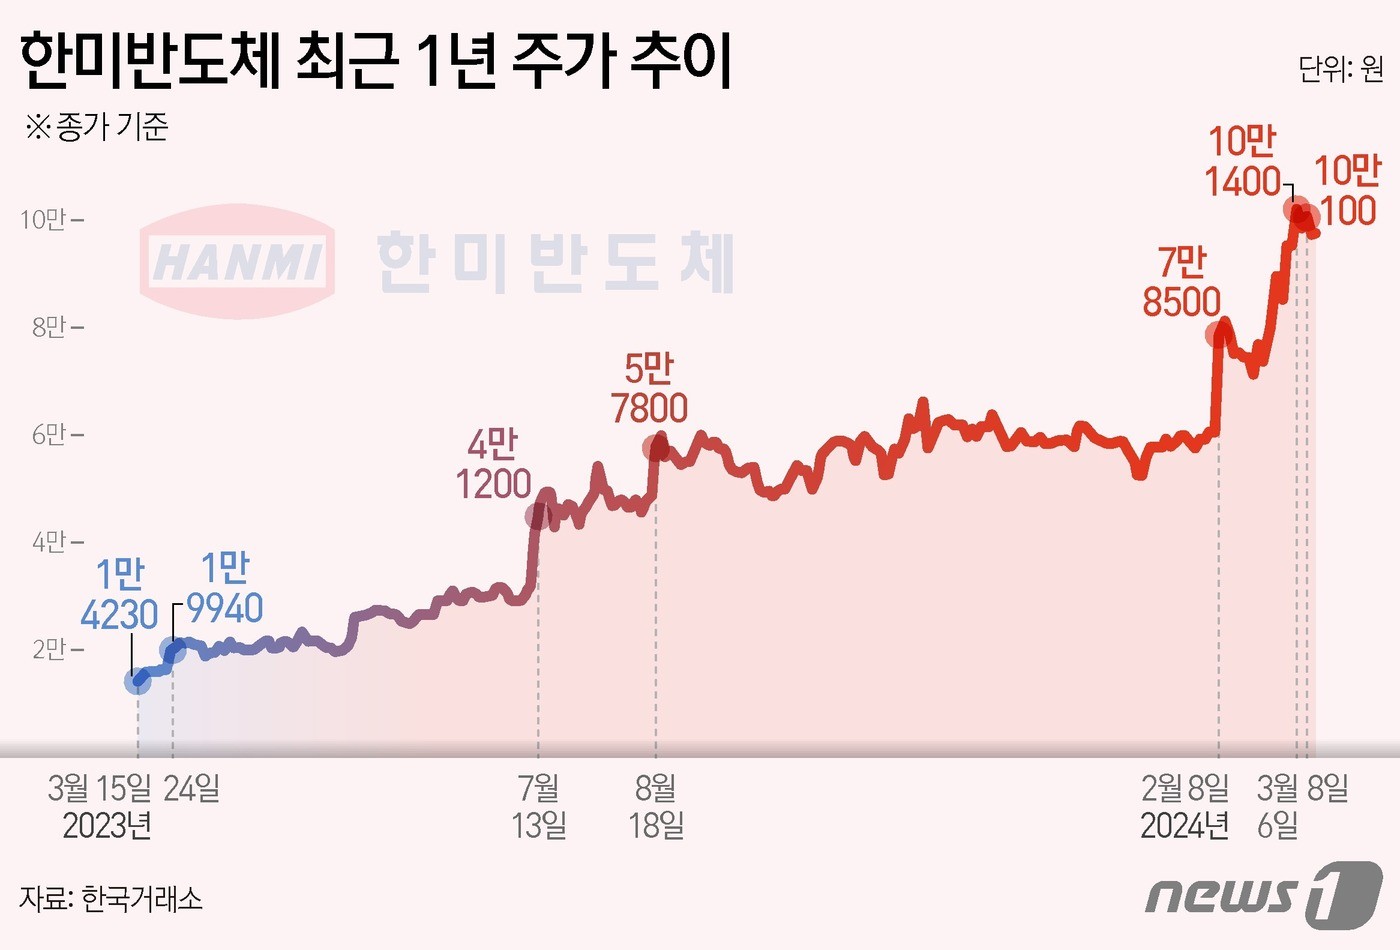
인공지능(AI) 반도체 시장이 급격하게 팽창하면서 국내 증시에서 가장 주목받는 종목 중 하나가 바로 한미반도체입니다. 고대역폭메모리(HBM) 생산의 핵심 공정 장비로 자리매김한 듀얼 본더의 독보적인 경쟁력을 바탕으로, 시장의 기대를 한 몸에 받으며 가파른 주가 상승세를 이어왔습니다.
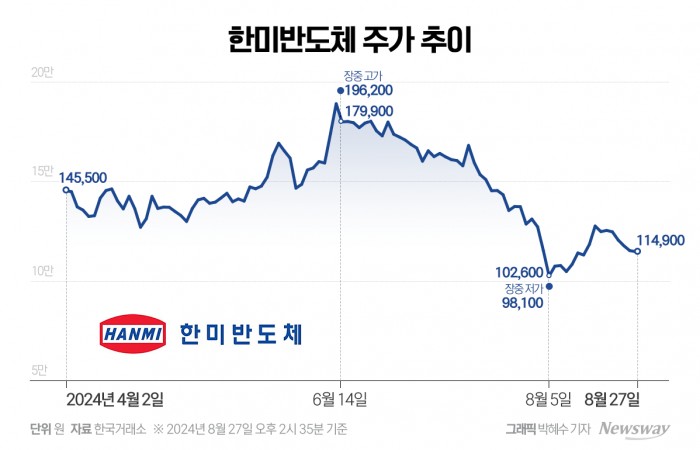
하지만 가파른 상승 이후 시장 전반의 변동성과 반도체 업황 사이클에 대한 우려가 공존하면서 향후 주가 흐름에 대한 투자자들의 관심이 쏠리고 있습니다. 이번 글에서는 한미반도체의 핵심 경쟁력부터 실적 분석, 리스크 요인 및 향후 주가 전망까지 종합적으로 살펴보겠습니다.
1. HBM 시장 개화와 TC 본더의 독보적 지위
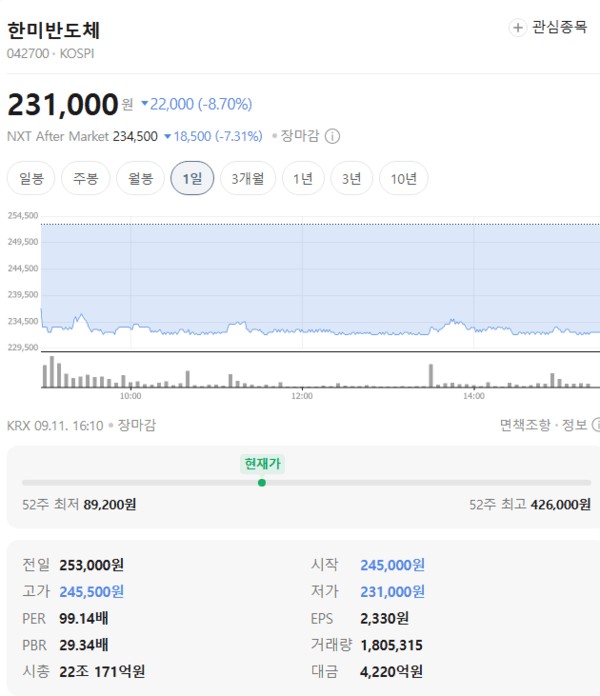
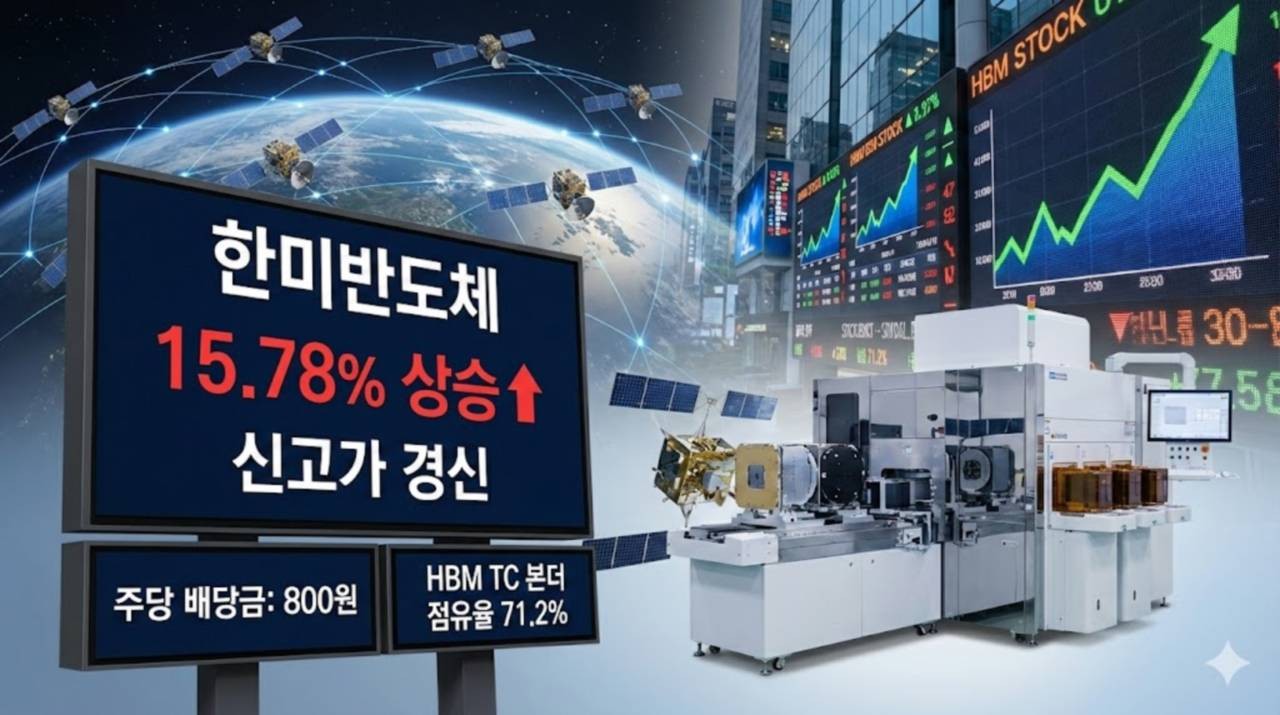
한미반도체의 최근 폭발적인 성장의 중심에는 TC 본더(Thermal Compression Bonder)가 있습니다. TC 본더는 여러 개의 D램을 수직으로 쌓아 올리는 고대역폭메모리(HBM) 제조 공정에서 칩을 정밀하게 접합하는 필수 장비입니다.
현재 한미반도체는 글로벌 메모리 선도 기업인 SK하이닉스와 긴밀한 협력 관계를 맺고 장비를 독점적으로 공급해 왔으며, 최근에는 마이크론 등 글로벌 반도체 기업으로 고객사를 다변화하고 있습니다. 이러한 기술적 진입 장벽과 선점 효과는 당분간 한미반도체의 강력한 해자 역할을 할 것으로 기대됩니다.
2. 견조한 수주 잔고와 실적 퀀텀점프 가능성
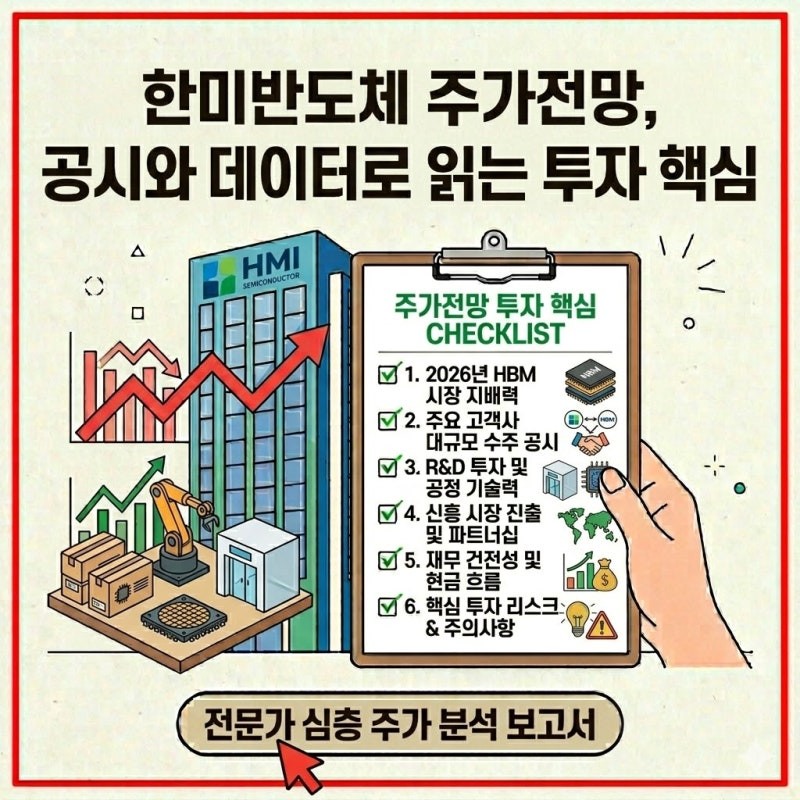
글로벌 빅테크 기업들의 AI 인프라 투자가 지속됨에 따라 HBM 수요는 꾸준히 증가하고 있으며, 이는 한미반도체의 대규모 수주로 직결되고 있습니다. 기존 장비 공급 계약뿐만 아니라 차세대 공정 장비 수주가 지속적으로 이어지면서 매출 가시성이 매우 높은 상황입니다.
2024년을 기점으로 2025년까지 분기별 실적 개선 흐름이 뚜렷하게 나타날 것으로 예상됩니다. 기존 반도체 절단 및 패키징 장비(MSVP)의 안정적인 캐시카우 역할에 고수익성 본딩 장비 매출 비중이 확대되면서 영업이익률 역시 높은 수준을 유지할 전망입니다.
3. 차세대 기술 개발과 고객사 다변화 전략
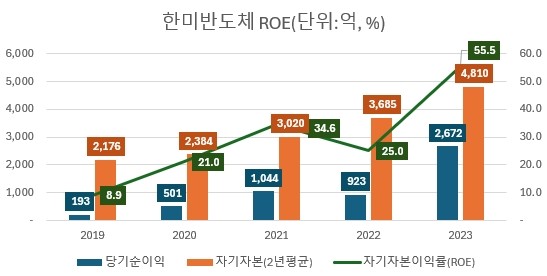

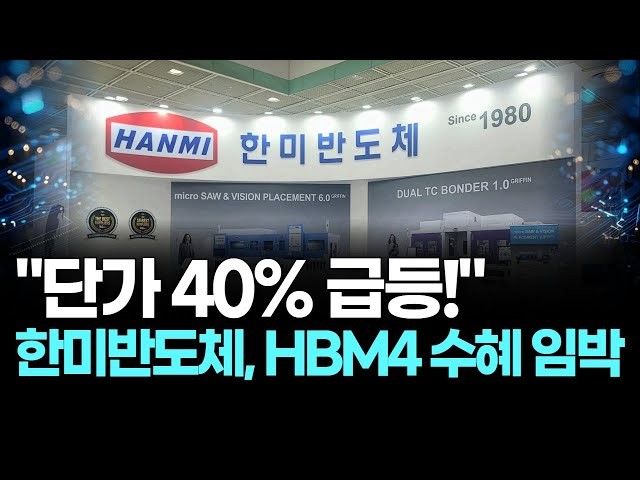
한미반도체는 현재 성과에 안주하지 않고 차세대 패키징 기술 선점을 위한 연구개발 투자를 아끼지 않고 있습니다. HBM4 세대로 진입하면서 요구되는 더욱 정밀한 하이브리드 본딩 기술 개발에도 박차를 가하며 기술 리더십을 이어가고 있습니다.
또한 특정 고객사에 대한 의존도를 낮추기 위해 대만, 미국 등 해외 유수 반도체 기업들과의 공급 논의를 지속하고 있습니다. 고객사 다변화가 본격적으로 성과를 낸다면 밸류에이션 리레이팅이 한 번 더 일어날 수 있는 강력한 모멘텀이 될 것입니다.
4. 투자 시 주의해야 할 주요 리스크 요인
긍정적인 전망 속에서도 주의해야 할 리스크는 분명히 존재합니다. 가장 대표적인 것은 경쟁사들의 시장 진입 시도입니다. 한화정밀기계 등 국내외 후발 주자들이 HBM 본더 시장 진입을 목표로 장비 테스트를 진행하고 있어, 향후 독점 구도가 약화될 가능성을 배제할 수 없습니다.
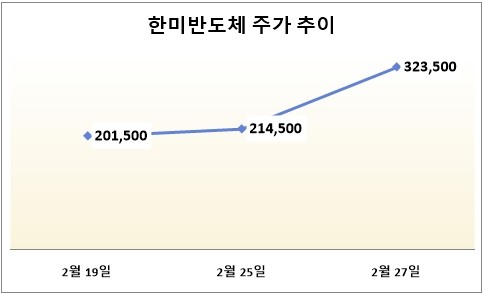
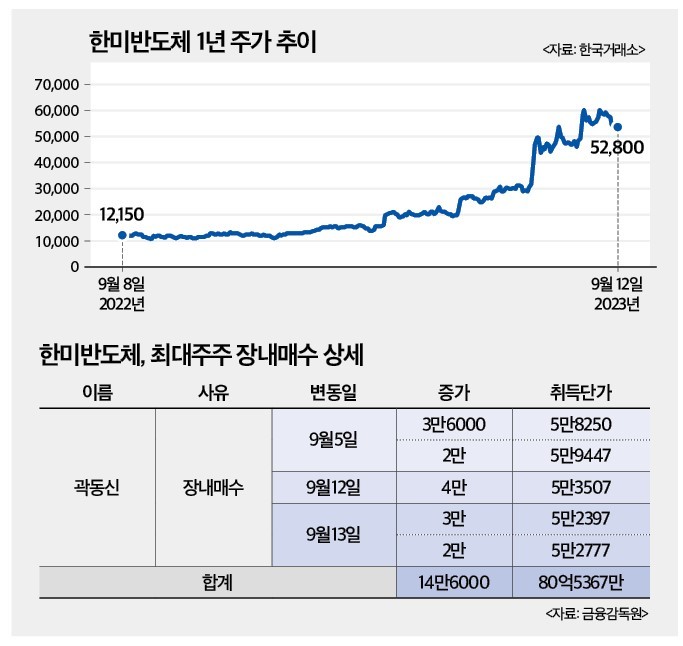
또한 주가가 단기간에 가파르게 상승한 만큼 밸류에이션(Valuation) 부담이 상대적으로 높은 편입니다. AI 산업의 투자 속도 조절이나 전방 반도체 시장의 단기 수요 둔화 등 외부 충격이 발생할 경우 주가 변동성이 확대될 수 있다는 점을 유의해야 합니다.
5. 한미반도체 중장기 주가 전망 및 투자 전략
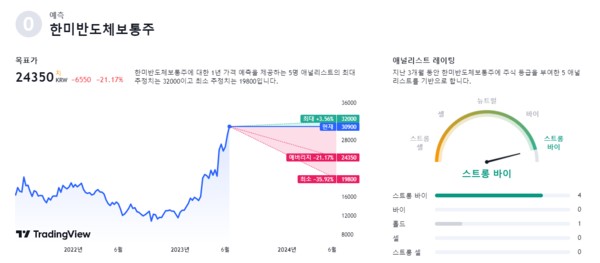
결론적으로 한미반도체는 AI 메모리 생태계 내에서 대체 불가능한 기술력을 입증한 핵심 장비주로서 중장기적 성장 방향성은 여전히 긍정적입니다. 차세대 HBM 수요가 견고한 만큼 실적 기반의 추가 상승 여력은 충분하다고 평가됩니다.
다만 단기 급등에 따른 피로감과 시장 변동성을 감안할 때 추격 매수보다는 조정 국면을 활용한 분할 매수 관점이 유효합니다. 글로벌 AI 인프라 투자 규모의 지속 여부와 경쟁사의 진입 추이를 면밀히 모니터링하면서 긴 호흡으로 접근하는 것이 현명한 투자 전략이 될 것입니다.